

Invitación III Congreso de Jóvenes Tributaristas – 27 de octubre de 2026
Nos complace invitarles al III Congreso de Jóvenes Tributaristas, un evento que tiene como propósito reunir a los jóvenes profesionales del área tributaria para compartir conocimientos, experiencias y debatir sobre los temas relevantes de la actualidad, con un enfoque especial en el sector financiero regulado. El congreso es organizado por el Grupo AVDT-40.
Se llevará a cabo el próximo 27 de octubre de 2026 en el Auditorio Padre Gustavo Sucre S.J. de la Universidad Católica Andrés Bello (UCAB) y contará con la participación de destacados jóvenes con trayectoria tanto práctica como académica. Los ejes temáticos serán:
- Tributación de la Banca
- Tributación de los Seguros
- Tributación del Mercado de Valores
Las ponencias presentarán los resultados de investigaciones elaboradas por los propios panelistas, con el objetivo de generar espacios de diálogo crítico y propositivo.
¿Por qué asistir?
- Es una excelente oportunidad para conocer a los jóvenes profesionales del sector tributario y financiero regulado.
- Podrás escuchar a la nueva generación de tributaristas, así como a reconocidos profesionales del área financiera, quienes participarán como panelistas y moderadores.
- Te pondrás al día sobre los últimos temas de actualidad fiscal vinculados a la banca, seguros y mercado de valores.
- Además, contaremos con un panel especial a cargo de representantes empresariales de los sectores regulados (próximamente anunciado).
Equipo organizador
El congreso está a cargo de los siguientes miembros de nuestra asociación:
- Comité Académico: José Antonio De Sousa, Rafael Pacheco y Andreina Requena Herrera.
- Comité Organizador: Eglée Ramírez y Kisbel Poleo.
Inscripción
Para procesar su inscripción o solicitar más información, pueden escribirnos a administración@avdt.org.ve o llamar a los teléfonos (0212) 264.33.09 / 56.42.
Esperamos contar con su presencia en este importante evento que consolida a los jóvenes como protagonistas del debate tributario en Venezuela.


XXI Jornadas Venezolanas de Derecho Tributario – El costo oculto de la tributación venezolana.
17 de Marzo del 2026

Revista de Derecho Tributario Nº 186 – 2025
Tabla de Contenido
I. NOTA DEL COMITÉ EDITORIAL DE LA AVDT.
Por: Rafael Enrique Tobía Díaz
II. ESTUDIOS
¿Cabe hablar de discrecionalidad administrativa en el Derecho Tributario venezolano? Por: Simón Fernández Bravo.
III. JURISPRUDENCIA
Extracto de sentencias de los Tribunales Superiores de lo Contencioso Tributario.
Por: Roberta Núñez Díaz, Andrés Halvorssen Villegas, Andrea Reyes Olivo, Carlos Arce Andersen y Verónica Muñoz Fernández
– Impuesto sobre actividades económicas/Ingresos brutos/Rentas pasivas/Capacidad contributiva/Gravabilidad de bonos de la deuda pública/ Rendimientos de títulos valores de terceros que deben ser devueltos/Operaciones de financiamiento al margen. Caso: CAJA CARACAS CASA DE BOLSA, C.A. vs. ALCALDÍA DEL MUNICIPIO CHACAO DEL ESTADO MIRANDA.
– Pérdida del interés procesal/Derecho a notificación previa para manifestar el interés en que la causa prosiga su curso. Caso: SUELOPETROL, C.A. S.A.C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Impuesto sobre la renta/Impuesto al valor agregado/Gravabilidad de ingresos/Contrato de exclusividad/Retenciones/Responsabilidad solidaria. Caso: COCA-COLA FEMSA DE VENEZUELA, S.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Impuesto sobre la renta/Contratos de préstamo como medio de prueba/Ingresos brutos. Caso: SERVICIOS FOZUBI, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– FONACIT/Ausencia absoluta de procedimiento por imposición de sanciones en oficio que responde a una Consulta tributaria. Caso: SHELL VENEZUELA, S.A. vs FONDO NACIONAL DE CIENCIA, TECNOLOGÍA E INNOVACIÓN (FONACIT).
– Impuesto sobre la Renta/Procedencia del beneficio del método de porcentaje de avance. Caso: SCHNEIDER ELECTRIC DE VENEZUELA, S.A. vs. SERVICIOS NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA
(SENIAT).
– Aduanas/Primacía de la función real del bien para su clasificación arancelaria. Caso: SCHLUMBERGER VENEZUELA, S.A. vs. SERVICIOS NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Aplicación del estándar de un buen padre de familia para el enteramiento tardío de retenciones. Caso: INVERSIONES EL HATILLO 123, C.A. vs. SERVICIOS NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Productor primario/Prerrogativas/Potestad tributaria estadal. Caso: AGROPECUARIA LA MÍA, C.A. vs. SERVICIO TRIBUTARIO DE ARAGUA (SETA).
– Hecho negativo indefinido/No existe inversión de la carga de la prueba cuando el demandado es la República. Caso: PROCESADORA DE GRANOS DON ARCADIO, C.A. (PROGRADARCA) vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Impuesto sobre actividades económicas/Contribuyente transeúnte/Establecimiento permanente/Habitualidad y lucratividad. Caso: COMPAÑÍA BRAHMA DE VENEZUELA, S.A. (PROGRADARCA) vs. DIRECCIÓN GENERAL D ADMI
NISTRACIÓN TRIBUTARIA DE LA ALCALDÍA DEL MUNICIPIO VARGAS DEL ESTADO VARGAS HOY ESTADO LA GUAIRA.
– Amparo Constitucional/Cobro ejecutivo. Caso: UNIDOS BOLÍVAR SNACKS, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA. Extracto de sentencias de la Sala Político-Administrativa y Sala Constitucional del Tribunal Supremo de Justicia. Por: Roberta Núñez Díaz, Andrés Halvorssen Villegas, Andrea Reyes Olivo, Carlos Arce Andersen y Verónica Muñoz
– Avocamiento de oficio/Riesgo de los intereses patrimoniales de la República. Caso: Grupo Editorial Matul 1999 C.A. e Inversiones Inmobiliarias Fontainegrees, C.A. vs. SENIAT.
– Valoración extemporánea del expediente administrativo y validez de la exoneración aduanera en envíos urgentes. Caso: FRIGORÍFICO INDUSTRIAL LOS ANDES, C.A. (FILACA) vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Impuesto sobre la Renta/Oportunidad de gravamen para empresas constructoras. Caso: PROYECTOS Y CONSTRUCCIONES VILLA CASA BLANCA, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Cumplimiento de formalidades para el goce de exoneraciones tributarias en la importación de bienes de capital/Carga de la prueba. Caso: PETROLERA ZUATA, PETROZUATA, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Impuesto sobre la renta/Procedencia del traslado de pérdidas fiscales originadas por el reajuste regular por inflación. Caso: QUÍMICA VENOCO, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Impuesto sobre Actividades Económicas/Carga de la prueba/Establecimiento permanente. Caso: SIGNPRO CARACAS, S.A. vs. MUNICIPIO CHACAO DEL ESTADO BOLIVARIANO DE MIRANDA.
– Aduanas/Presunción de ventas por faltantes de inventario/Carga de la prueba sobre mermas y destrucción de mercancía. Caso: EMBUTIDOS VIENA, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y
TRIBUTARIA (SENIAT).
– Aduanas/Validez del ajuste de valoración aduanera por existencia de vinculación entre importador y proveedor extranjero. Caso: GOLDEN SHEET IMPORT EXPORT C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Aduanas/Ilegalidad del rechazo del valor de transacción aduanero fundamentado exclusivamente en precios de páginas web y dudas razonables. Caso:CORPORACIÓN KURY SAM, C.A. vs. SERVICIO NACIONAL INTEGRADO DE
ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Pruebas/Valor probatorio de la planilla de pago bancaria como demostración del cumplimiento oportuno de la obligación de enterar retenciones. Caso: ALIMENTOS FELICIA Y MICHELE, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Determinación tributaria sobre base presuntiva cuando no es posible hacer una determinación sobre base cierta. Caso: KAPPA UNISEX, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Comiso de vehículo importado/ Importación de vehículo usado bajo Régimen de Equipaje de Pasajeros. Caso: TOMÁS JESÚS DE BLAS DELHOM vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
– Recurso de hecho ejercido por un Municipio/ Inadmisibilidad del recurso de hecho por error en la impugnación de la decisión interlocutoria. Caso: FESTEJOS MAR, C.A. vs. MUNICIPIO CHACAO DEL ESTADO BOLIVARIANO DE MIRANDA.
– Domicilio fiscal de persona jurídica constituida en el extranjero con sucursal y explotación efectiva en Venezuela. Caso: CHIYODA CORPORATION (JAPÓN) vs. Servicio Nacional.
– Desaplicación por control difuso de la constitucionalidad del artículo 6 del Reglamento Parcial Nro. 1 de la Ordenanza sobre Actividades Económicas en Materia de Retenciones del Municipio Valencia/Principio de legalidad tributaria. Caso: DUPONT PERFORMANCE COATINGS VENEZUELA, C.A. vs. SERVICIO NACIONAL INTEGRADO DE ADMINISTRACIÓN ADUANERA Y TRIBUTARIA (SENIAT).
IV. NORMATIVA
Sumario de normas de interés tributario. Por: José P. Barnola (h) y Joseth Almea González.
V. RESEÑA INTERNACIONAL
Novedades de triburación internacional. Por: Burt Hevia.
Algunas consideraciones sobre el contencioso tributario en Venezuela, por Rafael Badell
20 de Febrero del 2026
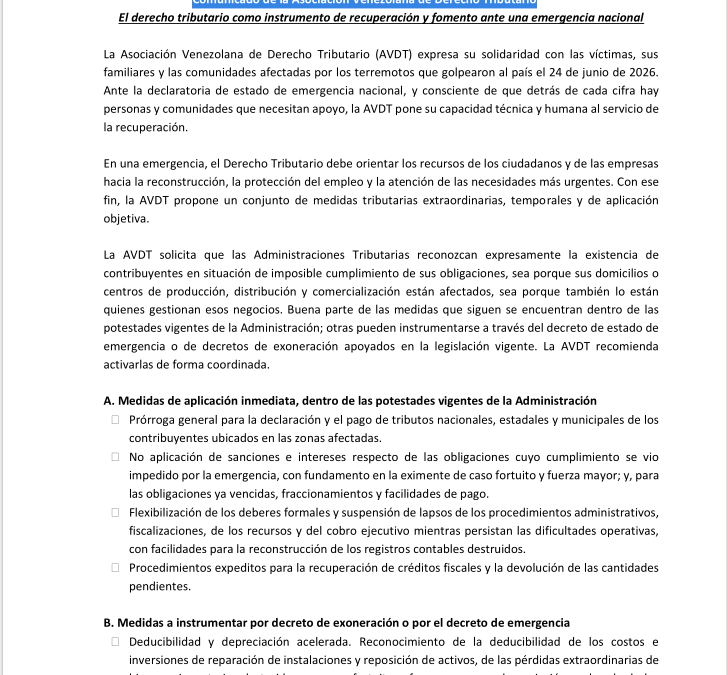
- Comunicado de la Asociación Venezolana de Derecho Tributario
- Invitación III Congreso de Jóvenes Tributaristas – 27 de octubre de 2026

- XXI Jornadas Venezolanas de Derecho Tributario – El costo oculto de la tributación venezolana.
- Revista de Derecho Tributario Nº 186 – 2025

- Algunas consideraciones sobre el contencioso tributario en Venezuela, por Rafael Badell
- AVDT – OBSERVACIONES PARCIALES PRLOH-2026-FINAL 27 1
- Revista de Derecho Tributario Nº 185 – 2024
- Revista de Derecho Tributario Nº 184 – 2024
- Asamblea Anual 2025.
- II Congreso de Jóvenes Tributaristas – 26 de junio de 2025
- Revista de Derecho Tributario Nº 183 – 2024
- Revista de Derecho Tributario Nº 182 – 2024
- La facturación digital: una visión comparada